เช็กลิสต์ทบทวนพอร์ตปลายปี 7 ข้อ ก่อนเริ่มปีใหม่ | Liberator
เผยแพร่: 20 ตุลาคม 2569 · อัปเดตล่าสุด: 20 ตุลาคม 2569
Key Takeaway
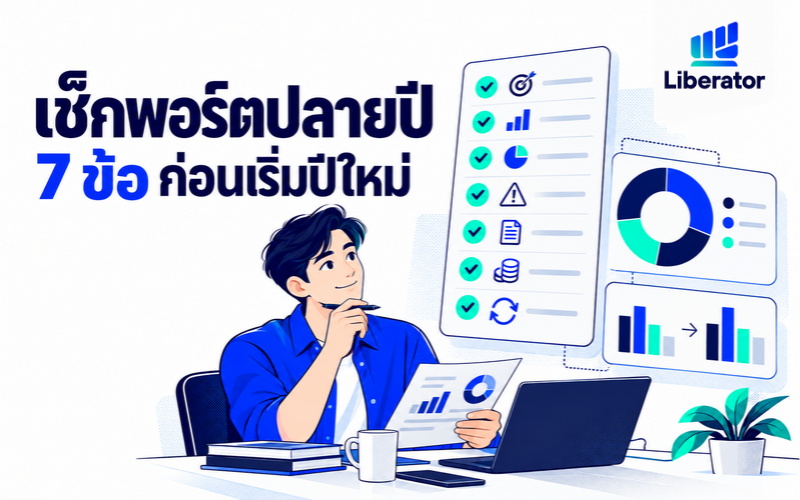
การทบทวนพอร์ตปลายปีไม่ใช่แค่ดูว่าปีนี้กำไรหรือขาดทุนเท่าไหร่ แต่คือการตรวจสอบว่าพอร์ตยังสอดคล้องกับเป้าหมายและความเสี่ยงที่ยอมรับได้หรือไม่ โดยมี 7 เรื่องที่ควรเช็ก ได้แก่ (1) เป้าหมายการลงทุน (2) ผลตอบแทนที่แท้จริง (3) สัดส่วนสินทรัพย์ (4) ความเสี่ยงกระจุกตัว (5) พื้นฐานของสินทรัพย์ที่ถือ (6) ค่าธรรมเนียม ภาษี และเงินสด และ (7) แผนปรับพอร์ตสำหรับปีถัดไป เพราะพอร์ตที่ให้ผลตอบแทนดีในปีนี้ ไม่ได้หมายความว่าจะมีความเสี่ยงเหมาะสมสำหรับปีหน้าเสมอไป
ทบทวนพอร์ตปลายปี
7 เรื่องที่ควรเช็กก่อนเริ่มปีใหม่
ไม่ใช่แค่กำไรเท่าไหร่ แต่ต้องรู้ด้วยว่ากำลังรับความเสี่ยงอะไรอยู่
อินโฟกราฟิกสรุป 7 ขั้นตอนสำหรับทบทวนพอร์ตการลงทุนปลายปี
ทำไมต้องทบทวนพอร์ตลงทุนทุกสิ้นปี
สมมติว่าเมื่อต้นปีเราตั้งใจลงทุนในหุ้น 60% ตราสารหนี้ 30% และเงินสด 10% แต่ระหว่างปีหุ้นปรับตัวขึ้นมากกว่าสินทรัพย์อื่น จนทำให้น้ำหนักหุ้นในพอร์ตเพิ่มขึ้นเป็น 72%
แม้เราจะไม่ได้ซื้อหุ้นเพิ่ม แต่ความเสี่ยงของพอร์ตก็เปลี่ยนไปแล้ว เพราะเงินลงทุนส่วนใหญ่มากขึ้นผูกอยู่กับตลาดหุ้น
นี่คือเหตุผลที่การทบทวนพอร์ตมีความสำคัญ นักลงทุนอาจเริ่มต้นปีด้วยแผนที่เหมาะสม แต่เมื่อเวลาผ่านไป ทั้งราคาสินทรัพย์ เป้าหมายชีวิต และความสามารถในการรับความเสี่ยงอาจเปลี่ยนแปลงได้
ตามหลักการจัดสรรสินทรัพย์และการปรับสมดุลพอร์ตของ Investor.gov นักลงทุนสามารถพิจารณาทบทวนพอร์ตตามช่วงเวลา เช่น ทุก 6 หรือ 12 เดือน หรือเมื่อสัดส่วนสินทรัพย์เปลี่ยนแปลงเกินเกณฑ์ที่กำหนดไว้ล่วงหน้า
ดังนั้น ปลายปีจึงเป็นช่วงเวลาที่เหมาะสำหรับการประเมินพอร์ตอย่างเป็นระบบ แต่ไม่ได้หมายความว่าทุกคนจำเป็นต้องซื้อหรือขายสินทรัพย์ก่อนสิ้นปี
เช็กลิสต์ข้อที่ 1 เป้าหมายการลงทุนยังเหมือนเดิมหรือไม่
ก่อนดูผลตอบแทน ควรเริ่มจากการทบทวนว่าเราลงทุนไปเพื่ออะไร เพราะเป้าหมายเป็นตัวกำหนดระยะเวลาลงทุน สัดส่วนสินทรัพย์ และระดับความเสี่ยงที่เหมาะสม
ตัวอย่างเช่น หากตั้งใจลงทุนระยะยาวเพื่อเกษียณ แต่ปัจจุบันมีแผนใช้เงินบางส่วนในอีก 2 ปี ความสามารถในการรับความผันผวนของเงินก้อนนั้นอาจแตกต่างจากเดิม
คำถามที่ควรถามตัวเอง ได้แก่
- เป้าหมายที่ตั้งไว้เมื่อต้นปียังเหมือนเดิมหรือไม่
- ระยะเวลาที่เหลือก่อนต้องใช้เงินเปลี่ยนแปลงหรือเปล่า
- เงินที่นำมาลงทุนเป็นเงินที่สามารถรับความผันผวนได้มากน้อยแค่ไหน
- สถานการณ์ทางการเงินหรือความสามารถในการรับความเสี่ยงเปลี่ยนไปหรือไม่
สิ่งที่ต้องได้จากขั้นตอนนี้: เป้าหมายและระยะเวลาการลงทุนที่ชัดเจน เพื่อใช้ประเมินว่าสัดส่วนสินทรัพย์ปัจจุบันยังเหมาะสมหรือไม่
เช็กลิสต์ข้อที่ 2 ปีนี้พอร์ตให้ผลตอบแทนจริงเท่าไหร่
หลายคนวัดผลการลงทุนด้วยการดูว่ามูลค่าพอร์ตเพิ่มขึ้นหรือลดลงเท่าไหร่จากต้นปี แต่วิธีนี้อาจทำให้เข้าใจผิดได้ หากระหว่างปีมีการฝากเงินเพิ่ม ถอนเงิน หรือรับเงินปันผล
ลองดูตัวอย่างพอร์ตสมมติ
| รายการ | มูลค่า (บาท) |
|---|---|
| มูลค่าพอร์ตต้นปี | 100,000 |
| เงินลงทุนเพิ่มระหว่างปี | 20,000 |
| มูลค่าพอร์ตปลายปี | 130,000 |
| กำไรสุทธิจากการลงทุนโดยประมาณ | 10,000 |
หากดูเฉพาะมูลค่าพอร์ตจาก 100,000 บาท เป็น 130,000 บาท อาจเข้าใจว่าพอร์ตเติบโต 30% แต่ความจริงมีเงินลงทุนเพิ่มเข้ามา 20,000 บาท
เมื่อสมมติว่าไม่มีการถอนเงินและมูลค่าปลายปีรวมผลตอบแทนทุกประเภทแล้ว กำไรจากการลงทุนจะอยู่ที่ 130,000 - 100,000 - 20,000 = 10,000 บาท
อย่างไรก็ตาม ยังไม่สามารถสรุปอัตราผลตอบแทนประจำปีที่ถูกต้องจากข้อมูลนี้เพียงอย่างเดียว เพราะต้องทราบด้วยว่าเงิน 20,000 บาทถูกเติมเข้ามาเมื่อไหร่
TWR และ MWR ต่างกันอย่างไร
วิธีวัดผลตอบแทนที่นิยมใช้มี 2 แนวทาง ได้แก่
| วิธี | ใช้วัดอะไร |
|---|---|
| TWR Time-Weighted Return |
วัดผลตอบแทนของการลงทุน โดยลดผลกระทบจากจังหวะการเติมหรือถอนเงินจากภายนอก |
| MWR Money-Weighted Return |
วัดผลตอบแทนโดยคำนึงถึงขนาดและจังหวะของกระแสเงินเข้าออก เช่น การคำนวณแบบ IRR หรือ XIRR |
หากต้องการประเมินผลการดำเนินงานของกลยุทธ์โดยลดผลของจังหวะเติมหรือถอนเงิน TWR จะเหมาะสำหรับการเปรียบเทียบมากกว่า ขณะที่ MWR ช่วยสะท้อนประสบการณ์ผลตอบแทนของเงินที่นักลงทุนใส่เข้ามาจริง
นอกจากนี้ ควรเลือกดัชนีเปรียบเทียบ (Benchmark) ให้ตรงกับประเภทสินทรัพย์และตลาดที่ลงทุน รวมถึงเปรียบเทียบในช่วงเวลาเดียวกัน
สิ่งที่ต้องได้จากขั้นตอนนี้: รู้ว่าพอร์ตสร้างผลตอบแทนจากการลงทุนจริงเท่าไหร่ ไม่ใช่เพียงมูลค่าที่เพิ่มจากการเติมเงิน และสามารถเปรียบเทียบกับ Benchmark ที่เหมาะสมได้
เช็กลิสต์ข้อที่ 3 สัดส่วนสินทรัพย์ในพอร์ตเปลี่ยนไปมากแค่ไหน
การเปลี่ยนแปลงของราคาสินทรัพย์ทำให้น้ำหนักในพอร์ตเปลี่ยนไปได้ แม้เราไม่ได้ซื้อหรือขายเพิ่ม
ลองสมมติว่าต้นปีนักลงทุนวางแผนจัดสรรพอร์ตเป็นหุ้น 60% ตราสารหนี้ 30% และเงินสด 10% แต่เมื่อสิ้นปีน้ำหนักเปลี่ยนไปเป็นดังนี้
| สินทรัพย์ | เป้าหมาย | ปัจจุบัน | ส่วนต่าง |
|---|---|---|---|
| หุ้น | 60% | 72% | +12 จุด |
| ตราสารหนี้ | 30% | 20% | -10 จุด |
| เงินสด | 10% | 8% | -2 จุด |
| รวม | 100% | 100% | — |
สัดส่วนหุ้นในพอร์ตเปลี่ยนไป
เป้าหมาย 60%
ปัจจุบัน 72%
น้ำหนักหุ้นเพิ่มขึ้น 12 จุดเปอร์เซ็นต์
ตัวอย่างสมมติสำหรับอธิบายการเปลี่ยนแปลงสัดส่วนสินทรัพย์
พอร์ตตัวอย่างมีน้ำหนักหุ้นสูงกว่าเป้าหมาย 12 จุดเปอร์เซ็นต์ จึงอาจได้รับผลกระทบจากความผันผวนของตลาดหุ้นมากกว่าแผนที่วางไว้เดิม
อย่างไรก็ตาม การมีน้ำหนักหุ้นเพิ่มขึ้นไม่ได้หมายความว่าต้องขายหุ้นทันที ควรตรวจสอบก่อนว่าสัดส่วนเป้าหมายเดิมยังเหมาะกับสถานการณ์ปัจจุบันหรือไม่
สิ่งที่ต้องได้จากขั้นตอนนี้: รู้ว่าสัดส่วนสินทรัพย์ปัจจุบันแตกต่างจากแผนเดิมแค่ไหน และพอร์ตมีความเสี่ยงสูงหรือต่ำกว่าเป้าหมายหรือไม่
เช็กลิสต์ข้อที่ 4 พอร์ตกระจุกตัวอยู่ในหุ้นหรืออุตสาหกรรมใดมากเกินไปหรือไม่
การถือหุ้นหลายตัวไม่ได้รับประกันว่าพอร์ตจะกระจายความเสี่ยงได้ดี เพราะหุ้นจำนวนมากอาจอยู่ในกลุ่มอุตสาหกรรมเดียวกัน หรือได้รับผลกระทบจากปัจจัยเศรษฐกิจคล้ายกัน
ตัวอย่างเช่น นักลงทุนถือหุ้นเทคโนโลยีรายตัวหลายบริษัท และลงทุนใน ETF ที่มีหุ้นเทคโนโลยีเหล่านั้นอยู่ภายในด้วย แม้หน้าพอร์ตจะแสดงรายการลงทุนหลายรายการ แต่ความเสี่ยงจริงอาจกระจุกอยู่ในหุ้นบริษัทเดียวกัน
ประเด็นที่ควรตรวจสอบ ได้แก่
- หุ้น 5 อันดับแรกมีน้ำหนักรวมกันกี่เปอร์เซ็นต์ของพอร์ต
- พอร์ตกระจุกตัวในอุตสาหกรรมหรือประเทศใดเป็นพิเศษหรือไม่
- ETF ที่ถือมีหุ้นซ้ำกับหุ้นรายตัวหรือ ETF กองอื่นหรือไม่
- มีสินทรัพย์หลายตัวที่อาจปรับตัวลงพร้อมกันเมื่อเกิดเหตุการณ์เดียวกันหรือไม่
ตัวอย่าง: หากพอร์ตมีหุ้น A 25% หุ้น B 20% และหุ้น C 15% หุ้นเพียง 3 ตัวนี้รวมกันคิดเป็น 60% ของพอร์ตทั้งหมด
หากทั้งสามบริษัทอยู่ในอุตสาหกรรมเดียวกัน พอร์ตอาจได้รับผลกระทบจากปัจจัยเสี่ยงร่วมกันมากกว่าที่นักลงทุนคิดไว้
สิ่งที่ต้องได้จากขั้นตอนนี้: รู้ว่าความเสี่ยงสำคัญของพอร์ตกระจุกอยู่ที่บริษัท อุตสาหกรรม ประเทศ หรือปัจจัยใด และสอดคล้องกับระดับความเสี่ยงที่ตั้งใจรับหรือไม่
เช็กลิสต์ข้อที่ 5 หุ้นที่ถืออยู่ เหตุผลที่ซื้อยังเหมือนเดิมหรือไม่
บางครั้งนักลงทุนถือหุ้นตัวเดิมต่อเนื่องหลายปี โดยไม่ได้กลับมาตรวจสอบว่าเหตุผลที่เคยซื้อหุ้นนั้นยังเป็นจริงอยู่หรือไม่
ตัวอย่างเช่น ตอนซื้อหุ้นบริษัทหนึ่ง เราเชื่อว่าบริษัทจะเติบโตจากยอดขายที่เพิ่มขึ้น แต่ผ่านไปหนึ่งปี ยอดขายกลับชะลอตัวอย่างต่อเนื่อง ต้นทุนเพิ่มสูงขึ้น และความสามารถในการแข่งขันลดลง
แม้ราคาหุ้นจะยังไม่เปลี่ยนแปลงมาก แต่เหตุผลในการลงทุนอาจเปลี่ยนไปแล้ว
สิ่งที่ควรทบทวนมีดังนี้
| หัวข้อ | คำถามที่ควรถาม |
|---|---|
| รายได้ | ยอดขายและการเติบโตเป็นไปตามสมมติฐานเดิมหรือไม่ |
| กำไร | อัตรากำไรเพิ่มขึ้นหรือลดลงเพราะอะไร |
| กระแสเงินสด | บริษัทสร้างเงินสดจากธุรกิจได้อย่างต่อเนื่องหรือไม่ |
| ฐานะการเงิน | หนี้สินและภาระดอกเบี้ยเปลี่ยนแปลงอย่างไร |
| มูลค่า | ราคาปัจจุบันสะท้อนแนวโน้มธุรกิจและความเสี่ยงมากน้อยเพียงใด |
การทบทวนพื้นฐานบริษัทช่วยแยกให้ออกระหว่างหุ้นที่ราคาลดลงเพราะความผันผวนระยะสั้น กับหุ้นที่แนวโน้มธุรกิจเปลี่ยนไปจริง
อย่างไรก็ตาม ราคาหุ้นที่ปรับตัวลงไม่ได้หมายความว่าหุ้นมีราคาถูกเสมอไป เช่นเดียวกับหุ้นที่ปรับตัวขึ้นก็ไม่ได้หมายความว่ามีราคาแพงเสมอไป
สิ่งที่ต้องได้จากขั้นตอนนี้: สรุปเหตุผลที่ยังถือสินทรัพย์แต่ละตัว ข้อมูลใดสนับสนุนสมมติฐานเดิม และมีความเสี่ยงใหม่อะไรที่ควรติดตาม
เช็กลิสต์ข้อที่ 6 ค่าธรรมเนียม ภาษี เงินปันผล และเงินสดพร้อมหรือยัง
ผลตอบแทนจากราคาสินทรัพย์ไม่ใช่ตัวเลขเดียวที่ต้องตรวจสอบ เพราะต้นทุนการลงทุนและกระแสเงินสดมีผลต่อผลลัพธ์สุดท้ายของพอร์ตด้วย
สิ่งที่ควรตรวจสอบปลายปี ได้แก่
- ค่าธรรมเนียมซื้อขาย: ตรวจสอบต้นทุนจากการซื้อขายตลอดปี โดยเฉพาะพอร์ตที่มีการทำรายการบ่อย
- ค่าใช้จ่ายกองทุน: ตรวจสอบค่าใช้จ่ายของกองทุนหรือ ETF ที่ลงทุน ซึ่งอาจสะท้อนอยู่ในมูลค่ากองทุนแล้ว
- เงินปันผล: รวบรวมรายได้เงินปันผลและภาษีที่ถูกหักไว้ ณ ที่จ่ายตามเอกสาร
- ภาษี: ตรวจสอบลักษณะรายได้และภาระภาษีตามกฎหมายที่ใช้กับสินทรัพย์และประเทศที่ลงทุน
- เงินสด: ตรวจสอบว่าเงินสดในพอร์ตมีสัดส่วนเหมาะสมกับแผนการลงทุนและความจำเป็นในการใช้เงินหรือไม่
ตัวอย่างเช่น นักลงทุนที่ซื้อขายบ่อยอาจมีกำไรก่อนหักค่าใช้จ่าย แต่เมื่อรวมค่าธรรมเนียมและต้นทุนอื่นแล้ว ผลตอบแทนสุทธิอาจต่ำกว่าที่คิด
สำหรับผู้ที่ลงทุนในหุ้นต่างประเทศ ควรพิจารณาผลกระทบจากค่าเงิน ค่าธรรมเนียมแลกเปลี่ยนเงิน และภาษีที่เกี่ยวข้องด้วย
ข้อควรรู้: หลักเกณฑ์ภาษีของหุ้นไทย หุ้นต่างประเทศ กองทุน และเงินปันผลอาจแตกต่างกัน และขึ้นอยู่กับสถานการณ์ของผู้ลงทุน การขายสินทรัพย์เพียงเพื่อหวังผลทางภาษีจึงควรศึกษากฎเกณฑ์ที่ใช้จริงก่อนเสมอ
สิ่งที่ต้องได้จากขั้นตอนนี้: รู้ผลตอบแทนหลังต้นทุนที่เกี่ยวข้อง และเตรียมเอกสารทางการเงินเพื่อใช้ตรวจสอบหรือยื่นภาษีตามความจำเป็น
เช็กลิสต์ข้อที่ 7 ปีหน้าจะปรับพอร์ตอย่างไร
หลังตรวจสอบครบทั้ง 6 ข้อ ขั้นตอนสุดท้ายคือการนำข้อมูลทั้งหมดมาจัดทำแผนดูแลพอร์ตสำหรับปีถัดไป
แผนนี้ไม่จำเป็นต้องหมายถึงการซื้อหรือขายหุ้นทันที แต่อาจเป็นการกำหนดสัดส่วนเป้าหมายใหม่ การติดตามความเสี่ยง หรือการกำหนดเงื่อนไขว่าควรกลับมาทบทวนพอร์ตเมื่อไหร่
หนึ่งในวิธีที่ใช้กันคือ Portfolio Rebalancing หรือการปรับสมดุลพอร์ต เพื่อให้สัดส่วนสินทรัพย์กลับมาใกล้เคียงเป้าหมายที่กำหนดไว้
ตัวอย่างการทำ Rebalancing เมื่อสัดส่วนพอร์ตเปลี่ยนไป
สมมติว่าพอร์ตมีมูลค่ารวม 200,000 บาท และต้องการรักษาสัดส่วนหุ้น 60% ตราสารหนี้ 30% และเงินสด 10% ตามแผนเดิม
| สินทรัพย์ | ปัจจุบัน | เป้าหมาย | ส่วนต่าง |
|---|---|---|---|
| หุ้น | 144,000 | 120,000 | -24,000 |
| ตราสารหนี้ | 40,000 | 60,000 | +20,000 |
| เงินสด | 16,000 | 20,000 | +4,000 |
| รวม | 200,000 | 200,000 | 0 |
จากตัวอย่าง หากเลือกปรับสัดส่วนด้วยสินทรัพย์ที่มีอยู่โดยไม่เติมเงินใหม่ และสมมติว่าไม่มีค่าธรรมเนียมหรือภาษี การกลับสู่เป้าหมายสามารถทำได้ด้วยการลดมูลค่าหุ้นลง 24,000 บาท แล้วเพิ่มตราสารหนี้ 20,000 บาท และเงินสด 4,000 บาท
อีกทางเลือกหนึ่งคือการใช้เงินลงทุนใหม่ทยอยเติมสินทรัพย์ที่มีน้ำหนักต่ำกว่าเป้าหมาย โดยไม่จำเป็นต้องขายสินทรัพย์ที่มีอยู่ทั้งหมดทันที วิธีนี้อาจใช้เวลามากกว่า และต้องพิจารณาความเหมาะสมของเงินลงทุนเพิ่มเติมด้วย
แนวทางการปรับสมดุลพอร์ตตาม Investor.gov สามารถทำได้ทั้งการขายสินทรัพย์ที่มีน้ำหนักเกิน การซื้อเพิ่มในสินทรัพย์ที่น้ำหนักต่ำกว่าเป้าหมาย หรือการปรับสัดส่วนเงินลงทุนใหม่ที่เติมเข้าพอร์ต
ทั้งนี้ ต้องพิจารณาค่าธรรมเนียม ภาษี และความเหมาะสมของสัดส่วนเป้าหมายก่อนดำเนินการจริง
ควรทบทวนและปรับพอร์ตบ่อยแค่ไหน
ไม่มีช่วงเวลาเดียวที่เหมาะกับนักลงทุนทุกคน แต่สามารถใช้แนวทางต่อไปนี้เป็นกรอบในการวางแผน
| รูปแบบ | แนวทาง |
|---|---|
| ตามเวลา | ทบทวนทุก 6 เดือน หรือ 1 ปี เพื่อประเมินว่าสัดส่วนและเป้าหมายยังเหมาะสมหรือไม่ |
| ตามสัดส่วน | ทบทวนเมื่อสัดส่วนสินทรัพย์เบี่ยงเบนเกินเกณฑ์ที่กำหนด เช่น 5 จุดเปอร์เซ็นต์ โดยเป็นเพียงตัวอย่างเกณฑ์ ไม่ใช่ค่ามาตรฐานสำหรับทุกพอร์ต |
| ตามเหตุการณ์ | ทบทวนเมื่อเป้าหมาย ระยะเวลา หรือสถานการณ์การเงินเปลี่ยนแปลงอย่างมีนัยสำคัญ |
การทบทวนพอร์ตกับการลงมือปรับพอร์ตไม่จำเป็นต้องเกิดขึ้นพร้อมกัน นักลงทุนสามารถตรวจสอบข้อมูลเป็นประจำ แต่ดำเนินการปรับสัดส่วนเมื่อมีเหตุผลที่เหมาะสม เพื่อลดการซื้อขายที่ไม่จำเป็น
ตารางเช็กลิสต์ทบทวนพอร์ตปลายปี ฉบับสรุป
ก่อนเริ่มลงทุนปีใหม่ สามารถใช้ตารางนี้เป็นแบบตรวจสอบพอร์ตของตัวเองได้
| ข้อ | เรื่องที่ต้องตรวจ | สิ่งที่ควรได้คำตอบ |
|---|---|---|
| 1 | เป้าหมาย | เป้าหมายและระยะเวลายังเหมือนเดิมไหม |
| 2 | ผลตอบแทน | กำไรหรือขาดทุนจริงเท่าไหร่ เมื่อแยกเงินเติมหรือถอนออก |
| 3 | สัดส่วนสินทรัพย์ | น้ำหนักปัจจุบันต่างจากเป้าหมายแค่ไหน |
| 4 | ความกระจุกตัว | เสี่ยงกับหุ้นหรืออุตสาหกรรมใดมากเกินไปไหม |
| 5 | พื้นฐานสินทรัพย์ | เหตุผลที่ซื้อยังใช้ได้หรือไม่ |
| 6 | ต้นทุนและเงินสด | ค่าธรรมเนียม ภาษี เงินปันผล และสภาพคล่องเป็นอย่างไร |
| 7 | แผนปีหน้า | ต้องติดตามหรือปรับสัดส่วนอะไร และเมื่อไหร่ |
สรุป ทบทวนพอร์ตปลายปี ไม่ใช่แค่ดูว่ากำไรหรือขาดทุน
การทบทวนพอร์ตที่ดีควรทำให้เราตอบคำถามได้ว่า เงินลงทุนในพอร์ตยังทำหน้าที่ตามเป้าหมายที่ตั้งไว้หรือไม่ ความเสี่ยงเปลี่ยนไปจากเดิมแค่ไหน และมีเรื่องอะไรที่ต้องติดตามต่อในปีหน้า
พอร์ตที่กำไรดีอาจมีความเสี่ยงกระจุกตัวเพิ่มขึ้น ขณะที่พอร์ตที่ขาดทุนก็ไม่ได้หมายความว่ากลยุทธ์ลงทุนทั้งหมดผิดพลาดเสมอไป
สิ่งสำคัญคือการประเมินด้วยข้อมูลและเหตุผล มากกว่าตัดสินจากตัวเลขสีเขียวหรือสีแดงเพียงอย่างเดียว
ก่อนเริ่มปีใหม่ ลองใช้เวลาเช็กพอร์ตทั้ง 7 ข้อนี้ เพื่อให้รู้ว่าเรากำลังถืออะไร รับความเสี่ยงอะไรอยู่ และแผนลงทุนยังตรงกับเป้าหมายหรือไม่
คำถามที่พบบ่อย
แหล่งข้อมูล
- ตลาดหลักทรัพย์แห่งประเทศไทย (SET) ถึงเวลาทบทวนสัดส่วนการลงทุนกองทุนสำรองเลี้ยงชีพแล้วหรือยัง แนวคิดการทบทวนแผนลงทุนและการปรับสมดุลพอร์ต
- ตลาดหลักทรัพย์แห่งประเทศไทย (SET e-Learning) คำศัพท์: พอร์ตการลงทุน หลักการจัดพอร์ตและการกระจายความเสี่ยง
- U.S. Securities and Exchange Commission (SEC), Investor.gov Beginners' Guide to Asset Allocation, Diversification, and Rebalancing หลักการจัดสรรสินทรัพย์และการปรับสมดุลพอร์ต
- U.S. Securities and Exchange Commission (SEC), Investor.gov Year-End Investment Considerations for Individual Investors ประเด็นสำคัญที่ควรพิจารณาในการทบทวนพอร์ตปลายปี
- U.S. Securities and Exchange Commission (SEC), Investor.gov Investor Bulletin: Performance Claims แนวทางพิจารณาผลตอบแทนและ Benchmark
- U.S. Securities and Exchange Commission (SEC), Investor.gov How Fees and Expenses Affect Your Investment Portfolio ผลกระทบของค่าธรรมเนียมต่อผลตอบแทนการลงทุน
การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลและทำความเข้าใจก่อนตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้รับรองผลในอนาคต เนื้อหานี้จัดทำขึ้นเพื่อการศึกษาและให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำหรือคำชักชวนในการลงทุน และไม่ได้พิจารณาวัตถุประสงค์หรือสถานการณ์ทางการเงินของแต่ละบุคคล ตัวเลขในตัวอย่างเป็นตัวเลขสมมติเพื่ออธิบายวิธีคิด ไม่ใช่ข้อมูลหรือผลตอบแทนจริง